Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Trả góp đang trở thành hình thức thanh toán phổ biến, đặc biệt khi mua sắm các sản phẩm giá trị cao như điện thoại, xe máy hay thiết bị điện tử. Tuy nhiên, không phải ai cũng hiểu rõ cách tính phần trăm tiền trả góp, số tiền phải trả hàng tháng hay lãi suất thực tế khi tham gia.
Nhiều người băn khoăn khi nhận hóa đơn vì con số thực chi vượt xa kỳ vọng. Bài viết dưới đây sẽ giúp làm rõ các công thức tính trả góp đều hàng tháng, cách tính lãi suất theo tháng và cụ thể hơn là cách tính tiền trả góp điện thoại, đặc biệt là các mẫu iPhone đang được ưa chuộng.
Để tính phần trăm tiền trả góp, cần xác định rõ số tiền vay bằng cách lấy giá trị sản phẩm trừ đi khoản trả trước. Ví dụ sản phẩm giá 20 triệu, trả trước 30% (6 triệu), số tiền vay còn lại là 14 triệu. Phần trăm trả trước và số tiền vay sẽ ảnh hưởng trực tiếp đến số tiền phải trả hàng tháng.
Tiền lãi hàng tháng được tính bằng cách lấy số nợ gốc chia cho kỳ hạn, sau đó cộng thêm lãi suất hàng tháng. Lãi suất tháng bằng lãi suất năm chia cho 12. Ví dụ lãi suất năm 10%, tương đương khoảng 0.83%/tháng. Số tiền lãi sẽ giảm dần nếu áp dụng phương pháp dư nợ giảm dần.
Tổng tiền phải trả mỗi tháng gồm cả gốc và lãi, thường được chia đều theo kỳ hạn vay. Một phần tiền trả góp dùng để trả lãi, phần còn lại giảm dần nợ gốc. Với cách tính này, người vay cần lưu ý lãi suất áp dụng và thời điểm ký hợp đồng vì lãi suất có thể thay đổi theo thời điểm duyệt hồ sơ.
Các công cụ tính toán trực tuyến hỗ trợ ước lượng số tiền trả góp dựa trên lãi suất hiện tại. Tuy nhiên, kết quả chỉ mang tính chất tham khảo. Người mua nên kiểm tra kỹ thông tin lãi suất, phí phát sinh và điều kiện trả góp từ phía đơn vị tài chính để tránh sai lệch khi lập kế hoạch chi tiêu.

CÁCH TÍNH PHẦN TRĂM TIỀN TRẢ GÓP
Số tiền trả góp hàng tháng được tính dựa trên gốc vay và lãi suất hàng tháng. Mỗi kỳ thanh toán, người vay cần trả một phần gốc cùng tiền lãi phát sinh. Công thức thường dùng là: tiền gốc chia đều theo kỳ hạn cộng thêm tiền lãi tính trên dư nợ giảm dần.
Tiền lãi trả hàng tháng bằng số dư nợ gốc hiện tại nhân với lãi suất tháng. Khi mỗi kỳ trả góp trôi qua, số nợ gốc giảm dần nên tiền lãi cũng giảm theo. Do đó, tổng số tiền trả hàng tháng sẽ thay đổi nếu áp dụng phương pháp tính lãi trên dư nợ giảm dần.
Với khoản vay cố định trong kỳ hạn nhất định, nhiều ngân hàng áp dụng hình thức trả góp đều hàng tháng. Lúc này, số tiền trả mỗi tháng là không đổi, bao gồm phần gốc tăng dần và lãi giảm dần. Công cụ tính toán giúp ước lượng gần đúng số tiền cần trả.
Kết quả tính chỉ mang tính chất tham khảo do lãi suất có thể biến động theo thời điểm giải ngân. Người vay cần kiểm tra bảng kê nợ gốc và lãi từng kỳ từ ngân hàng để biết chính xác số tiền phải trả và lịch thanh toán cụ thể.
CÔNG THỨC TÍNH SỐ TIỀN TRẢ GÓP HÀNG THÁNG
Công thức tính trả góp đều hàng tháng dựa trên số tiền gốc và lãi suất áp dụng theo tháng. Mỗi kỳ, người vay thanh toán một khoản cố định gồm phần gốc và phần lãi được phân bổ đều theo thời gian vay. Khoản tiền này không thay đổi trong suốt thời hạn nếu lãi suất giữ ổn định.
Tiền lãi trả hàng tháng bằng số dư nợ gốc hiện tại nhân với lãi suất tháng. Phần gốc trong kỳ bằng tổng số tiền trả hàng tháng trừ đi tiền lãi. Số dư nợ giảm dần sau mỗi kỳ, dẫn đến tiền lãi mỗi tháng cũng giảm theo trong phương pháp tính góp giảm dần.
Với phương pháp góp đều, tổng tiền trả hàng tháng không đổi. Tuy nhiên, tỷ trọng gốc tăng dần và lãi giảm dần qua các kỳ. Cách này giúp người vay dễ dàng lập kế hoạch tài chính vì khoản phải trả cố định hàng tháng.
Cần lưu ý lãi suất có thể thay đổi theo thời điểm và điều kiện thực tế khi giải ngân. Kết quả từ công thức chỉ mang tính chất tham khảo. Nên kiểm tra kỹ bảng kê trả nợ từ tổ chức tín dụng để biết chính xác số tiền và lịch thanh toán.
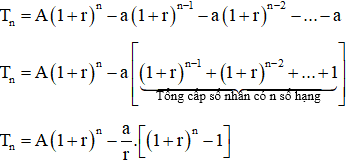
CÔNG THỨC TÍNH TRẢ GÓP ĐỀU HÀNG THÁNG
Lãi suất trả góp theo tháng được tính bằng cách lấy lãi suất năm chia cho 12. Đây là mức lãi suất áp dụng cho mỗi kỳ hạn hàng tháng. Con số này giúp xác định phần tiền lãi khách hàng phải trả trong từng tháng dựa trên dư nợ gốc hiện tại.
Tiền lãi trả góp hàng tháng bằng số dư nợ gốc nhân với lãi suất tháng. Khi khoản vay được thanh toán dần, dư nợ giảm nên tiền lãi cũng giảm theo từng kỳ. Điều này khiến phần tiền gốc trong khoản trả góp tăng dần nếu áp dụng phương pháp trả góp giảm dần.
Tổng tiền phải trả mỗi tháng gồm tiền gốc chia đều theo kỳ hạn cộng với tiền lãi phát sinh. Với hình thức chia đều tiền gốc hàng tháng, khoản trả góp sẽ giảm dần theo thời gian. Nhiều ngân hàng áp dụng cách tính này cho vay tiêu dùng và vay mua nhà.
Các công cụ tính lãi suất trả góp trực tuyến thường sử dụng công thức này để ước tính khoản trả hàng tháng. Người vay cần lưu ý lãi suất có thể thay đổi theo thời điểm giải ngân. Kết quả tính toán chỉ mang tính chất tham khảo và có thể chênh lệch với thực tế.

CÁCH TÍNH LÃI SUẤT TRẢ GÓP THEO THÁNG
Khi mua điện thoại trả góp, lãi suất thường được tính dựa trên giá trị khoản vay và kỳ hạn thanh toán. Công thức cơ bản là: số tiền trả hàng tháng = (giá trị khoản vay / số tháng) + (giá trị khoản vay × lãi suất theo tháng). Cách này giúp xác định khoản tiền phải trả mỗi kỳ.
Lãi suất trả góp có thể áp dụng theo dư nợ gốc hoặc dư nợ giảm dần. Với dư nợ gốc, lãi suất tính trên toàn bộ số tiền vay trong suốt kỳ hạn. Còn dư nợ giảm dần sẽ tính lãi theo số tiền còn nợ, giúp giảm dần khoản lãi phải trả theo thời gian.
Người mua cần xem kỹ tổng số tiền phải trả cuối kỳ, bao gồm cả gốc và lãi. Nhiều chương trình quảng cáo “0% lãi suất” nhưng ẩn phí dịch vụ cao. So sánh kỹ giữa các đơn vị cung cấp giúp tránh rơi vào bẫy lãi suất cao và chi phí phát sinh.
Việc hiểu rõ cách tính lãi giúp lựa chọn gói trả góp phù hợp. Nên ưu tiên các hình thức áp dụng lãi suất theo dư nợ giảm dần vì sẽ giảm gánh nặng tài chính theo thời gian. Đọc kỹ hợp đồng trước khi ký để nắm chính xác các khoản phí và mức lãi suất thực tế bị tính.

TÍNH LÃI SUẤT TRẢ GÓP ĐIỆN THOẠI
Việc tính tiền trả góp điện thoại thường dựa trên giá trị khoản vay và kỳ hạn thanh toán. Công thức cơ bản là: Số tiền trả hàng tháng = (Giá trị khoản vay / số kỳ hạn) + lãi suất áp dụng. Lãi suất có thể tính theo phương pháp lãi đơn hoặc lãi suất hiệu dụng tùy đơn vị tài chính.
Mỗi tháng, người mua cần thanh toán một khoản cố định bao gồm cả gốc và lãi. Giá trị khoản vay chính là giá điện thoại trừ đi trước nếu có trả góp. Kỳ hạn thường dao động từ 6 đến 12 tháng, tùy chương trình hỗ trợ trả góp.
Một số công ty tài chính còn áp dụng lãi suất 0% trong thời gian khuyến mãi. Lúc này, số tiền trả mỗi tháng chỉ bao gồm phần gốc chia đều. Tuy nhiên, cần đọc kỹ điều khoản vì có thể phát sinh phí dịch vụ hoặc phí hồ sơ.
Để tính chính xác, nên xác định rõ tổng phí phải trả, bao gồm cả phí quản lý hoặc bảo hiểm nếu có. Người dùng có thể dùng công cụ tính toán trực tuyến hoặc yêu cầu nhân viên bán hàng cung cấp bảng dự toán trả góp chi tiết trước khi ký hợp đồng.
CÁCH TÍNH TIỀN TRẢ GÓP ĐIỆN THOẠI
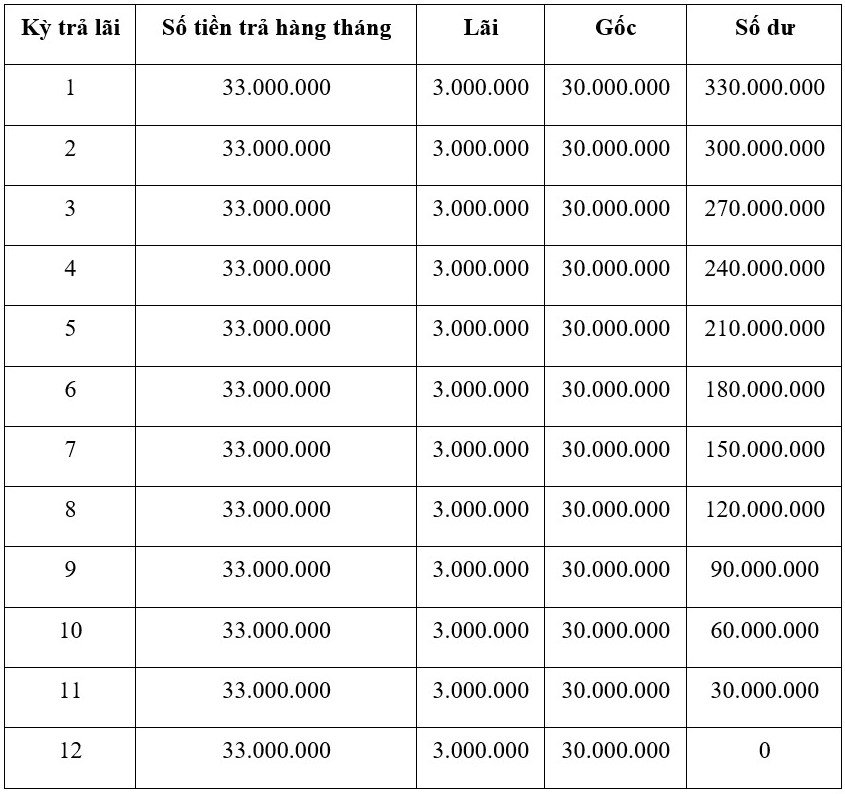
Khi mua iPhone trả góp, cần xác định giá trị khoản vay sau khi đã trả trước. Với giá điện thoại 30 triệu đồng và mức trả trước 30%, người mua cần thanh toán 9 triệu đồng ban đầu. Số tiền còn lại 21 triệu đồng sẽ được chia đều theo kỳ hạn 12 tháng, tương đương khoảng 1,75 triệu đồng mỗi tháng.
Lãi suất 2,08% áp dụng hàng tháng sẽ làm tăng thêm khoản phải trả. Mỗi tháng, tiền lãi là 2,08% của dư nợ giảm dần hoặc cố định tùy chính sách. Nếu tính theo dư nợ ban đầu, tiền lãi là khoảng 436.800 đồng mỗi tháng, cộng vào tiền gốc thành tổng số tiền phải trả hàng tháng.
Tổng tiền trả góp hàng tháng là tổng của tiền gốc và tiền lãi. Với ví dụ trên, con số này khoảng 2,187 triệu đồng mỗi tháng. Tổng số tiền thanh toán cả gốc và lãi sau 12 tháng lên đến hơn 26,2 triệu đồng, cao hơn 5,2 triệu so với giá mua thẳng.
Để đăng ký trả góp, khách hàng cần đủ 18 tuổi, có CCCD còn hạn và đáp ứng điều kiện tài chính. Các cửa hàng thường yêu cầu trả trước từ 20–70% giá trị máy. Bảng tính trả góp cung cấp thông tin tham khảo để người mua chủ động lên kế hoạch tài chính.

CÁCH TÍNH TRẢ GÓP ĐIỆN THOẠI IPHONE
Việc nắm rõ các công thức và cách tính phần trăm tiền trả góp, đặc biệt khi mua điện thoại hay iPhone, giúp người dùng chủ động lựa chọn phương án tài chính phù hợp, tránh phát sinh chi phí ngoài ý muốn. Hiểu rõ lãi suất, số tiền trả hàng tháng và tổng khoản phải trả là yếu tố then chốt để đưa ra quyết định thông minh. Hãy chủ động tính toán trước khi cam kết trả góp, sử dụng công cụ hỗ trợ hoặc bảng tính để so sánh giữa các gói vay. Chủ động hôm nay để làm chủ tài chính mai sau.


